Im Milchmarkt zeigen Fett und Eiweiß derzeit gegensätzliche Tendenzen. Während Butter weiterhin an Wert verliert, sowohl in Kempten als auch in der EU und beim Global Dairy Trade (GDT), bleibt Magermilchpulver gefragt und verteuert sich. Der Eiweißanteil hat mittlerweile einen entscheidenden Einfluss auf die Milchpreise der Landwirte: Er beträgt inzwischen etwa 60 % des Kieler Rohstoffwerts Milch, im Vergleich zu etwas mehr als einem Drittel vor einem Jahr.
Diese Entwicklung ist bei den Erzeugern spürbar. Laut Angaben der AMI lag der Milchpreis im Oktober bundesweit bei 43 Cent pro Kilogramm, was einen Anstieg um 1,8 Cent im Vergleich zum September darstellt. Dies wird auch durch den Milchpreisvergleich bestätigt.
Butterpreise: Blockbutter verliert, Päckchen bleibt gefragt
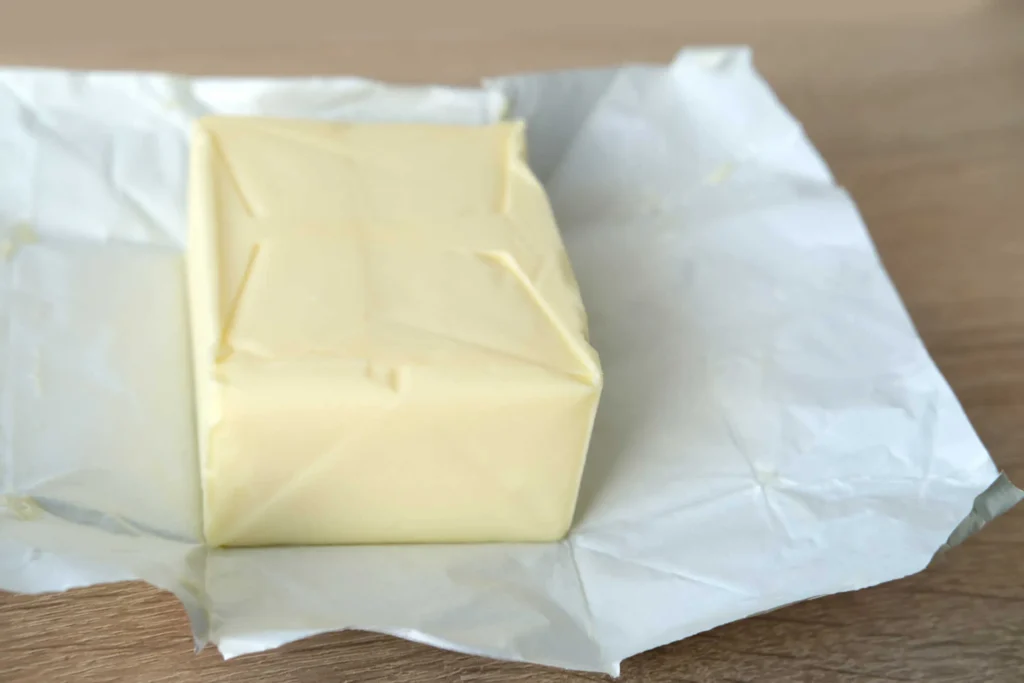
Am Mittwoch, den 18. November, erlebte die Blockbutter an der Süddeutschen Butter- und Käse-Börse in Kempten einen Preisrückgang. Die Notierungskommission senkte das untere Ende der Preisspanne um 20 Cent, während das obere Ende unverändert blieb. Damit liegt der Preis für lose Butter zwischen 3,70 und 4,15 Euro pro Kilogramm. Die Nachfrage ist zurückhaltend und am Blockbuttermarkt herrscht eine abwartende Haltung. Im Gegensatz dazu bleibt die Nachfrage nach Päckchenbutter stark: Nach einer Preissenkung um 16 bis 20 Cent am 11. November bleibt die Preisspanne nun bei 4,19 bis 4,80 Euro pro Kilogramm. Laut AMI ruft der Lebensmitteleinzelhandel derzeit rege ab, was auch auf den Beginn des Vorweihnachtsgeschäfts zurückzuführen ist. Die abgerufenen Mengen sind im Vergleich zur Vorwoche deutlich gestiegen, während die Ladenpreise konstant bleiben.
EU: Hohe Butterbestände
Der stagnierende Butterpreis ist vor allem durch das hohe Angebot bedingt. Laut DCA Market Intelligence lag der durchschnittliche Butterpreis in der EU im November bei 3.745 Euro pro Tonne, was einem Rückgang von 1,3 % im Vergleich zum Oktober und 18,9 % im Vergleich zum Vorjahr entspricht. Seit April schwankt der Preis laut DCA zwischen rund 3.700 und 4.100 Euro pro Tonne. Die Rückgänge sind zwar kleiner geworden, eine Erholung ist jedoch nicht in Sicht. Von Januar bis August stellten die EU-Molkereien laut DCA 1,52 Millionen Tonnen Butter her, was einem Anstieg von 7,4 % im Vergleich zum Vorjahreszeitraum entspricht. Dabei kamen etwa 61 % der zusätzlichen Menge aus Deutschland und Polen. In Deutschland stieg die Butterproduktion bis August um 9,6 % auf 382.060 Tonnen.
Die Lager sind gut gefüllt. Käufer zahlen laut DCA für frische Ware inzwischen 100 bis 300 Euro pro Tonne mehr als für ältere gefrorene Butter. Obwohl die EU deutlich mehr Butter in Drittländer exportiert hat, nämlich 39 % mehr bis August, stieg der Wert der Exporte nur um 5 %, da der Durchschnittspreis um 24 % gesunken ist. Für die letzten vier Monate des Jahres erwartet DCA in Deutschland einen Rückgang der Butterproduktion um 8,2 % im Vergleich zum Vorjahr, was den Markt entlasten könnte.
Allerdings sieht DCA einen Haken: Da Magermilchpulver derzeit hohe Erlöse erzielt, lohnt es sich für Molkereien weiterhin, Rahm zu Butter zu verarbeiten, auch bei niedrigen Butterpreisen. Weitere Preisrückgänge seien daher nicht ausgeschlossen. Die Zahlen der EU-Kommission bestätigen dies: In der Kalenderwoche 45 lag der Butterpreis im EU-Durchschnitt bei 402,54 Euro pro 100 Kilogramm, was einem Rückgang von 0,3 % im Vergleich zum Durchschnitt der vier Vorwochen und 26,8 % im Vergleich zur Vorjahreswoche entspricht. Damals betrug der Preis 550,10 Euro pro 100 Kilogramm.
Weltmarkt: Butterpreise fallen erneut an der GDT
Auch international steht Butter unter Druck. Bei der GDT-Auktion am 17. November sank der Butterpreis um 6,5 % auf 4.205 US-Dollar pro Tonne. Wasserfreies Milchfett (AMF) verlor sogar 8,2 % und Cheddar fiel um 4,1 %. Der GDT-Preisindex blieb nach drei Anstiegen in Folge unverändert.
Auf Euro-Basis hat Butter an der GDT seit ihrem Zwischenhoch am 17. März bereits 39 % an Wert verloren, berichtet die Agra-Europe (AgE). Laut DCA fällt der GDT-Butterpreis im Vorjahresvergleich mit einem Rückgang von 24 % schneller als der europäische Preisrückgang von 18 %. Der Preisvorteil der EU-Ware verringert sich damit. In den USA ist Butter noch deutlich günstiger: Bezogen auf den Fettgehalt war EU-Butter im November laut DCA etwa 37 % teurer als US-Ware.
Eiweiß: Magermilchpulver erreicht Vierjahreshoch
Im Gegensatz dazu zeigt sich beim Eiweiß ein ganz anderes Bild. Magermilchpulver verteuerte sich an der GDT um 2,2 % auf 4.187 US-Dollar pro Tonne. Laut dem Verband der Milcherzeuger Bayern (VMB) ist dies der höchste Stand seit vier Jahren. Seit dem Tiefpunkt am 16. Dezember 2025 hat Magermilchpulver auf Euro-Basis laut AgE rund 72 % zugelegt.
Der Preis für Vollmilchpulver stieg um 2,7 % auf 4.081 US-Dollar pro Tonne. In der EU kostete Magermilchpulver laut EU-Kommission in der Kalenderwoche 45 im Durchschnitt 353,78 Euro pro 100 Kilogramm, was einem Anstieg von 5,8 % im Vergleich zum Mittel der vier Vorwochen und 66,2 % im Vergleich zur Vorjahreswoche entspricht. In Kempten blieb der Preis für Lebensmittelwaren bei 3,68 bis 3,80 Euro pro Kilogramm, während Futtermittelware um 1 Cent auf 3,49 bis 3,59 Euro pro Kilogramm zurückgenommen wurde.
Der Käsemarkt zeigt sich stabil. Emmentaler und Viereckhartkäse sind bei niedrigen Beständen laut Kemptener Börse sehr gefragt und notieren unverändert bei 4,70 bis 6,20 Euro pro Kilogramm. In Hannover bleiben Gouda und Edamer als Brotware bei 3,75 bis 4,00 Euro pro Kilogramm.
Rohstoffwert Milch: Eiweiß gewinnt, Fett bremst
Die Verschiebung der Gewichte ist im Kieler Rohstoffwert Milch deutlich sichtbar. Das ife Institut berechnet diesen monatlich aus den Erlösen für Butter und Magermilchpulver. Im Oktober stieg er um 3,9 Cent auf 46,5 Cent pro Kilogramm ab Hof. Im Januar lag er noch bei 30,3 Cent pro Kilogramm. Der Nichtfettwert, also der Beitrag des Eiweißes, kletterte auf 29,0 Cent pro Kilogramm, während der Fettwert nur bei 19,1 Cent pro Kilogramm lag. Im Oktober 2025 war es noch umgekehrt: Damals brachte das Fett 26,2 Cent, das Eiweiß 14,5 Cent. Der Grund für diese Entwicklungen ist, dass der Butterwert innerhalb eines Jahres um rund 25 % auf 4,41 Euro pro Kilogramm gefallen ist, während Magermilchpulver um rund 68 % auf 3,49 Euro pro Kilogramm zugelegt hat. Der Rohstoffwert ist kein Auszahlungspreis, sondern berücksichtigt nur Butter und Magermilchpulver und nicht Käse oder langfristige Verträge der Molkereien. Dennoch ist er ein wichtiger Richtwert für die Verwertung.
ife Börsenmilchwert bis ins Frühjahr bei 47 Cent
Ein Ausblick auf den ife Börsenmilchwert zeigt, dass dieser nach der gleichen Methode wie der Rohstoffwert berechnet wird, jedoch aus den Terminkursen für Butter und Magermilchpulver an der Börse EEX in Leipzig. Am 18. November lag er für November bei 46,1 Cent pro Kilogramm und für Dezember bei 46,7 Cent pro Kilogramm. Für Januar bis März 2027 rechnet das ife mit Werten zwischen 46,8 und 47,0 Cent pro Kilogramm. Interessant ist die Entwicklung beider Produkte: Die Butterkontrakte steigen von 3.815 Euro pro Tonne im November auf 4.700 Euro pro Tonne im November 2027, während die Kontrakte für Magermilchpulver leicht von 3.737 auf 3.638 Euro pro Tonne sinken. Die Händler setzen also auf eine Erholung beim Fett und eine leichte Abkühlung beim Eiweiß. Allerdings werden für die späteren Monate nur noch wenige Kontrakte gehandelt, was die Aussagekraft dieser Werte entsprechend einschränkt.
Rabobank: Butter bleibt schwach
Die Rabobank äußert sich skeptisch bezüglich des Fettmarktes. In ihrem Agrarmarkt-Ausblick für 2027 erwartet RaboResearch, dass die Milchmenge in der EU im vierten Quartal 2026 und im ersten Quartal 2027 unter dem Niveau des Vorjahres liegen wird. Der Grund dafür ist, dass die Erzeugerpreise in der EU deutlich unter dem Vorjahresniveau liegen. Danach dürfte die Produktion weitgehend stagnieren. In den USA rechnet die Bank hingegen mit einem Anstieg von knapp 2 % in 2027, während Neuseeland eine Rekordsaison erwartet.
Die Nachfrage beschreiben die Analysten als robuster als erwartet. Besonders gefragt sind eiweißreiche Produkte, was auch auf den Gesundheitstrend und Abnehmspritzen wie GLP-1 zurückzuführen ist. Milchpulver dürfte daher in der ersten Jahreshälfte 2027 stabil bleiben. Für Vollmilchpulver aus Ozeanien erwartet die Bank im zweiten Quartal 2027 im Durchschnitt 4.200 US-Dollar pro Tonne, gefolgt von Preisabschlägen auf 3.500 US-Dollar pro Tonne zum Jahresende. Bei Butter wird laut Ausblick „wegen des hohen Angebots“ ein schwächerer Preis erwartet. Die Prognosen stammen vom 10. November.
Was bedeutet das für das Milchgeld?
Kurzfristig spricht vieles für stabile bis leicht steigende Milchpreise. Der Rohstoffwert liegt mit 46,5 Cent pro Kilogramm gut 3 Cent über dem Bundesdurchschnitt der Erzeugerpreise. Die Börse signalisiert bis ins Frühjahr Werte um 47 Cent pro Kilogramm. Das Risiko liegt jedoch auf der Fettseite: Hohe Butterlager, günstige Konkurrenz aus den USA und Neuseeland sowie eine weiterhin hohe Butterproduktion drücken auf die Preise. Solange der Eiweißanteil dies ausgleicht, bleibt das Milchgeld weitgehend stabil. Sollte jedoch auch die Nachfrage nach Magermilchpulver nachlassen, wie es die Rabobank für die zweite Jahreshälfte 2027 andeutet, könnte dem Milchpreis eine wichtige Stütze fehlen.